L’essentiel
- À garanties égales, un scooter neuf coûte souvent 10 à 20 % plus cher à assurer qu’un modèle d’occasion équivalent, à cause de sa valeur de remplacement.
- Le contrat d’assurance ne se transmet jamais avec le scooter : l’ancien propriétaire doit le résilier, l’acheteur doit en souscrire un nouveau.
- Sur une occasion, trois vices cachés reviennent sans cesse : débridage, compteur trafiqué, antécédent de sinistre non déclaré.
- Sous 1 000 € de valeur, la formule tiers + garantie conducteur suffit presque toujours ; au-delà de 2 500 € ou à crédit, le tous risques redevient pertinent.
- Un scooter neuf immatriculé profite souvent d’une couverture temporaire via le concessionnaire, jamais suffisante à elle seule au-delà de quelques jours.
Neuf ou occasion : ce qui change vraiment pour le prix
Sur le papier, un même modèle de scooter 50 assuré au même niveau de garanties ne devrait pas coûter très différemment selon son âge. En pratique, deux facteurs font diverger la prime. D’abord la valeur à neuf : un scooter neuf, remboursé au prix catalogue pendant 12 à 24 mois en cas de vol ou de destruction, coûte mécaniquement plus cher à couvrir qu’un modèle déjà décoté. Ensuite le risque mécanique perçu : un scooter plus ancien présente statistiquement plus de pannes, ce qui ne relève pas de l’assurance mais pèse sur la décision d’y ajouter des garanties comme l’assistance 0 km.
Le choix de formule découle directement de cette logique. Un scooter d’occasion à 800 € n’a aucun intérêt à être couvert en tous risques : la surprime dépasse vite ce que l’assureur indemniserait en cas de sinistre total. Un scooter neuf à crédit, en revanche, justifie souvent la formule complète, précisément parce que les mensualités continuent de courir même si le scooter est détruit.
Les démarches d’assurance
Acheter d’occasion : pourquoi l’assurance ne suit jamais le scooter
Erreur fréquente chez les acheteurs d’occasion : croire que le scooter reste assuré après la vente, ou que le contrat du vendeur se transfère automatiquement. C’est faux dans les deux sens. Le contrat d’assurance est attaché à une personne, pas à un véhicule : la vente d’un scooter entraîne la résiliation automatique du contrat du vendeur (de plein droit, à la date de la vente), et l’acheteur doit souscrire son propre contrat avant de prendre la route, même pour un trajet de quelques minutes.
1. Récupérez le certificat de cession
Document obligatoire signé par les deux parties, il officialise le changement de propriétaire et sert de base à l’immatriculation à votre nom comme à la souscription d’assurance.
2. Souscrivez avant de rouler, pas après
Rouler avec un scooter fraîchement acheté sans contrat actif à votre nom, même pour le ramener chez vous, constitue un défaut d’assurance. La checklist complète de souscription est détaillée dans notre guide assurer un scooter 50.
3. Faites mettre la carte grise à votre nom sous 1 mois
Le délai légal pour le changement de titulaire du certificat d’immatriculation s’applique aussi aux cyclomoteurs. Un retard expose à une amende, indépendamment de la couverture d’assurance qui doit, elle, être active immédiatement.
Avant de signer
Les vices cachés qui coûtent cher après l’achat
À vérifier systématiquement sur une occasion
- Débridage : variateur modifié, pot d’échappement non homologué, accélération suspecte à l’essai
- Compteur kilométrique : cohérence avec l’état général (pneus, selle, freins) et le carnet d’entretien
- Antécédents de sinistre : traces de choc mal réparées, carénage repeint, cadre voilé
- Numéro de série : correspondance exacte avec la carte grise, aucun grattage visible
Les réflexes qui protègent l’acheteur
- Demander le carnet d’entretien complet et les factures d’atelier
- Faire démarrer et rouler le scooter à froid devant vous
- Vérifier l’absence de gage ou d’opposition avant la vente
- Exiger un certificat de cession daté et signé, jamais un simple accord verbal
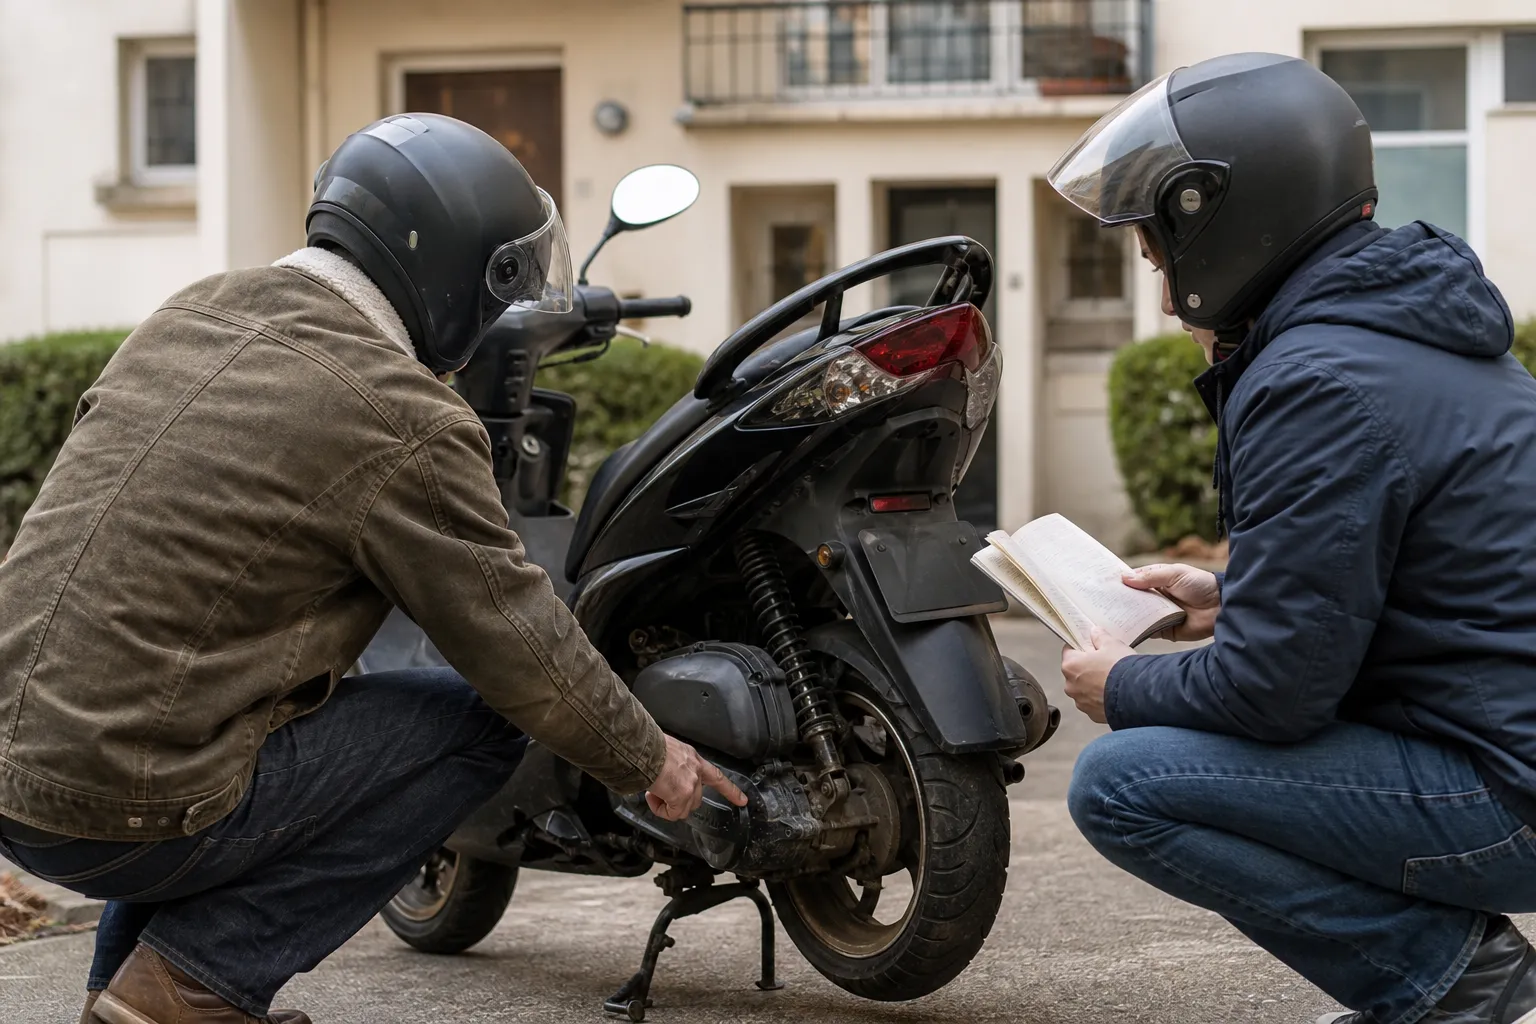
Si le scooter d’occasion est débridé à la revente, à votre insu ou non, votre assurance peut refuser d’indemniser un sinistre dès qu’elle le constate, même si vous n’êtes pas à l’origine de la modification. Le détail des risques encourus est expliqué dans notre page débridage scooter 50, un contrôle à l’essai reste la meilleure protection avant de signer.
Côté scooter neuf
Acheter neuf : ce qu’il faut anticiper côté assurance
À l’achat d’un scooter neuf chez un concessionnaire, une couverture temporaire est parfois proposée pour les tout premiers jours, le temps de finaliser l’immatriculation définitive. Cette couverture reste minimale et limitée dans le temps : elle ne remplace jamais un contrat d’assurance personnel souscrit à votre nom, qui doit être actif dès la prise de possession du scooter.
Le réflexe à avoir avant même de signer le bon de commande : demander un devis d’assurance sur le modèle précis envisagé. L’écart de prime entre deux modèles de même cylindrée peut atteindre plusieurs dizaines d’euros par an selon la puissance, la valeur et l’historique de vol du modèle sur le marché.
La garantie constructeur couvre les défauts de fabrication pendant 2 ans en général, elle ne remplace en rien l’assurance obligatoire, qui couvre le vol, les accidents et la responsabilité civile. Les deux sont complémentaires, jamais substituables l’une à l’autre.
Le verdict
Quelle formule choisir selon votre achat
Pour une occasion sous 1 000 €, un tiers renforcé d’une garantie conducteur couvre l’essentiel sans surpayer un scooter qui vaut peu. Entre 1 000 et 2 500 €, la formule vol/incendie reste le meilleur compromis. Au-delà, neuf ou occasion récente, le tous risques avec option valeur à neuf (si le scooter est neuf) protège un capital que la franchise d’un contrat plus léger ne couvrirait pas. Dans tous les cas, comparez plusieurs devis sur le modèle exact envisagé avant de signer l’achat : l’écart de prime fait parfois pencher la balance entre deux scooters équivalents.
Questions fréquentes
FAQ : scooter 50 neuf ou occasion et assurance
Puis-je récupérer le contrat d’assurance de l’ancien propriétaire ?
Non, le contrat est attaché à une personne, pas au scooter. La vente entraîne la résiliation automatique du contrat du vendeur, et vous devez souscrire votre propre contrat avant de prendre la route, même pour le premier trajet.
Un scooter neuf est-il toujours plus cher à assurer qu’une occasion ?
En général oui, à garanties égales, à cause de la valeur de remplacement plus élevée. L’écart se réduit fortement si vous choisissez une formule allégée (tiers ou vol/incendie) plutôt qu’un tous risques avec valeur à neuf, souvent réservé aux scooters neufs achetés à crédit.
Comment savoir si un scooter d’occasion est débridé avant l’achat ?
Un essai à froid révèle souvent une accélération ou un bruit moteur anormal. Un contrôle plus poussé du variateur et du pot d’échappement par un mécanicien de confiance reste la seule vérification fiable en cas de doute sérieux avant de finaliser l’achat.
Que risque-t-on à rouler avec un scooter tout juste acheté, sans assurance ?
Les mêmes sanctions que n’importe quel défaut d’assurance : amende forfaitaire délictuelle de 500 €, jusqu’à 3 750 €, et une responsabilité financière illimitée en cas d’accident. Le délai entre l’achat et la souscription doit être nul, pas « le temps de rentrer ».
La valeur à neuf vaut-elle le coup sur un scooter neuf d’entrée de gamme ?
Cela dépend surtout du prix d’achat : au-delà de 2 500 à 3 000 €, l’option (20 à 50 €/an) s’amortit généralement en un seul sinistre total évité à la casse. En dessous, le surcoût de la formule complète dépasse souvent ce qu’elle rapporterait réellement.